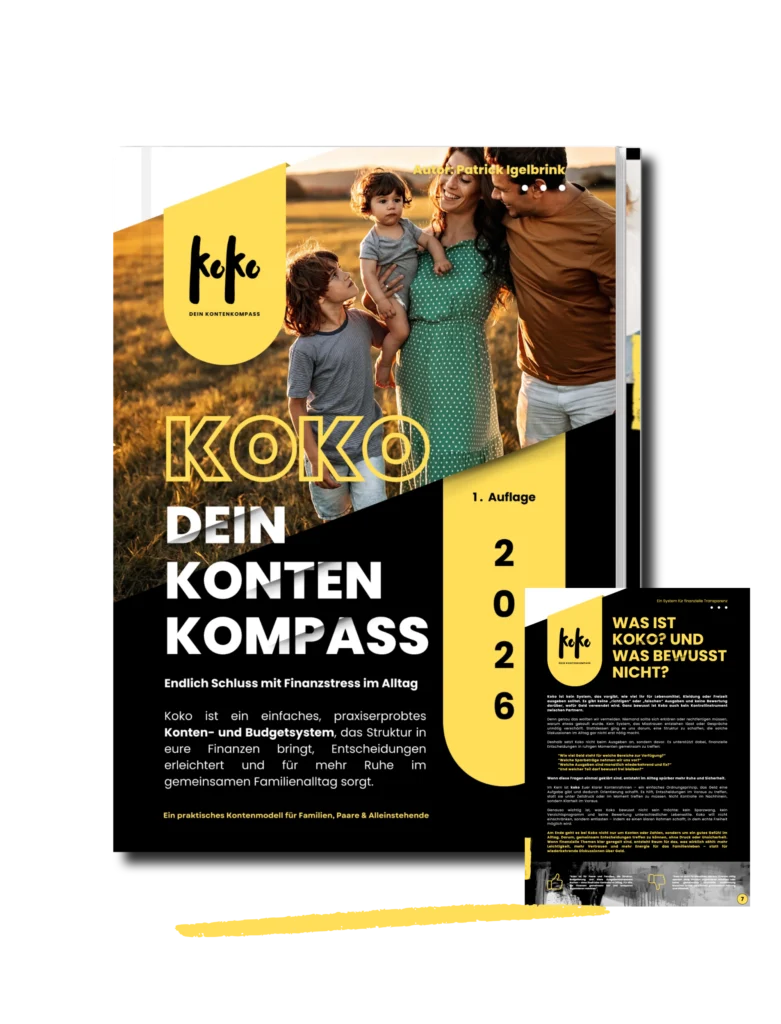
Lange lief bei uns alles über ein einziges Girokonto: Gehalt rein, Miete raus, dazwischen Einkäufe, Tanken, Kita und irgendwann vielleicht ein bisschen Sparen. Am Monatsende war meistens weniger übrig, als wir gedacht hatten – ohne dass wir sagen konnten, wo es geblieben war.
Das Problem: Ein Konto muss alles können
Ein Konto, auf dem Einnahmen, Fixkosten, Rücklagen und Alltagsausgaben zusammenlaufen, hat ein Problem: Es beantwortet keine der Fragen, die im Alltag wirklich zählen.
?
Wie viel ist wirklich noch frei verfügbar?
?
Ist das Geld für Rücklagen sicher – oder wird es doch ausgegeben?
?
Können wir uns das leisten, ohne später ins Grübeln zu kommen?
Kurz gesagt
Euer Kontostand zeigt, wie viel Geld da ist – aber nicht, wie viel davon wirklich frei ist.
Warum das im Alltag anstrengt
Ohne klare Struktur findet Planung dort statt, wo sie nicht hingehört: im Supermarkt, an der Tankstelle oder beim Blick aufs Konto. Ihr müsst gleichzeitig planen, entscheiden und ausgeben. Genau das macht Geld so anstrengend – nicht fehlende Disziplin.
“
„Können wir uns das gerade leisten?“ Diese Frage sollte niemand an der Supermarktkasse beantworten müssen.
Die Idee: Ein Konto, eine Aufgabe
Die wichtigste Idee hinter einem Mehrkontenmodell ist erstaunlich einfach: Jedes Konto hat genau einen Zweck. Es organisiert, spart, verteilt oder wird für Ausgaben genutzt – aber niemals alles gleichzeitig.
✓
Fixkosten laufen getrennt vom Alltag.
✓
Sparbeträge gehen gleich am Monatsanfang zur Seite.
✓
Jeder Bereich des Alltags hat seinen eigenen Rahmen.
✓
Jeder von euch hat Geld, über das er frei entscheidet.
Wenn der Rahmen steht, muss im Alltag niemand mehr nachrechnen.
Was sich dadurch verändert
Der Unterschied liegt nicht im Geld, sondern im Zeitpunkt der Entscheidung. Ihr entscheidet einmal in Ruhe, statt jeden Tag neu.
Ein Konto für alles
Ein Konto, eine Aufgabe
✕
Kontrolle im Nachhinein
✓
Klarheit im Voraus
✕
Sparen, was übrig bleibt
✓
Sparen als Entscheidung am Monatsanfang
✕
Diskussionen im Alltag
✓
Entscheidungen in ruhigen Momenten
Schritt für Schritt
Wie ihr das bei euch einrichtet, steht im E‑Book.
Fazit
Ein Konto für alles ist bequem einzurichten, aber teuer im Alltag: Es kostet Überblick, Nerven und oft auch die Rücklage. Sobald jedes Konto nur noch eine Aufgabe hat, wird aus dem Kontostand wieder eine klare Antwort.

Wer hier schreibt
Patrick Igelbrink
Familienvater, Head of Product und Gründer von Koko. Alles, was hier steht, haben wir zu Hause selbst ausprobiert.
Mehr über mich →