Warum Koko?
Das Problem ist nicht euer Geld.
Es fehlt ein System.
Viele Paare verdienen genug – und trotzdem fühlt sich Geld kompliziert an. Nicht aus fehlender Disziplin, sondern weil eine klare, gemeinsame Struktur fehlt. Genau dafür ist Koko entstanden: an unserem Küchentisch, aus echtem Familienalltag.
„Wieso ist das Geld zum Monatsende schon wieder so knapp?“
„Ich habe letzten Monat schon den Großteil der Einkäufe bezahlt!“
„Wir haben viel zu viel für Lebensmittel ausgegeben.“
„Können wir uns das gerade leisten?“
Sätze, die bei uns am Küchentisch fielen. Kennt ihr sie auch?
Das eigentliche Problem
Geldstress entsteht leise – mitten im Alltag.
Ohne klare Struktur findet Planung dort statt, wo sie nicht hingehört: im Supermarkt, an der Tankstelle oder beim Blick aufs Konto. Genau dort entstehen Unsicherheit, Emotionen und unnötiger Druck.
1
Im Supermarkt
Reicht das noch für den Wocheneinkauf – oder war das Geld schon verplant?
2
An der Tankstelle
Volltanken oder lieber nur für 30 €? Eine Entscheidung, die eigentlich keine sein müsste.
3
Beim Blick aufs Konto
Der Kontostand sagt nicht, was davon wirklich frei ist.
=
Wenn Planen, Entscheiden und Ausgeben gleichzeitig passieren, entsteht fast automatisch Stress.
Nicht, weil Menschen unvernünftig handeln – sondern weil sie ständig neu abwägen müssen.
Girokonto
alles in einem
2.340,17 €
… aber wie viel davon ist wirklich frei?
Gehalt
Miete
Versicherungen
Sparen?
Lebensmittel
Tanken
Kita
Urlaub
Hobby
Geschenke
Kennt ihr das?
Ein Konto, das alles gleichzeitig können muss.
Einnahmen, Fixkosten, Rücklagen und Alltagsausgaben – lange lief bei uns alles über ein einziges Konto. Das wirkte praktisch. In der Realität mussten wir ständig neu rechnen, abwägen und entscheiden.
✕
Wie viel ist wirklich noch frei verfügbar?
✕
Ist das Geld für Rücklagen sicher – oder wird es doch ausgegeben?
✕
Können wir uns das leisten, ohne später ins Grübeln zu kommen?
Die Lösung
Ein Konto.
Eine Aufgabe.
Die wichtigste Idee hinter Koko ist erstaunlich einfach: Jedes Konto hat genau einen Zweck. Es organisiert, spart, verteilt oder wird für Ausgaben genutzt – aber niemals alles gleichzeitig. Klarheit nimmt Druck heraus.
1
Eine Zentrale
Ein Ort, an dem alles Planbare zusammenläuft – ruhig, verlässlich, im Hintergrund.
2
Sparen zuerst
Sparbeträge bekommen ihren festen Platz, bevor der Monat überhaupt startet.
3
Budgets für den Alltag
Jeder Bereich hat seinen eigenen Rahmen. Ihr seht sofort, was noch frei ist.
4
Freiraum für jeden
Ein persönliches Budget pro Person – ohne Erklärung, ohne Rechtfertigung.
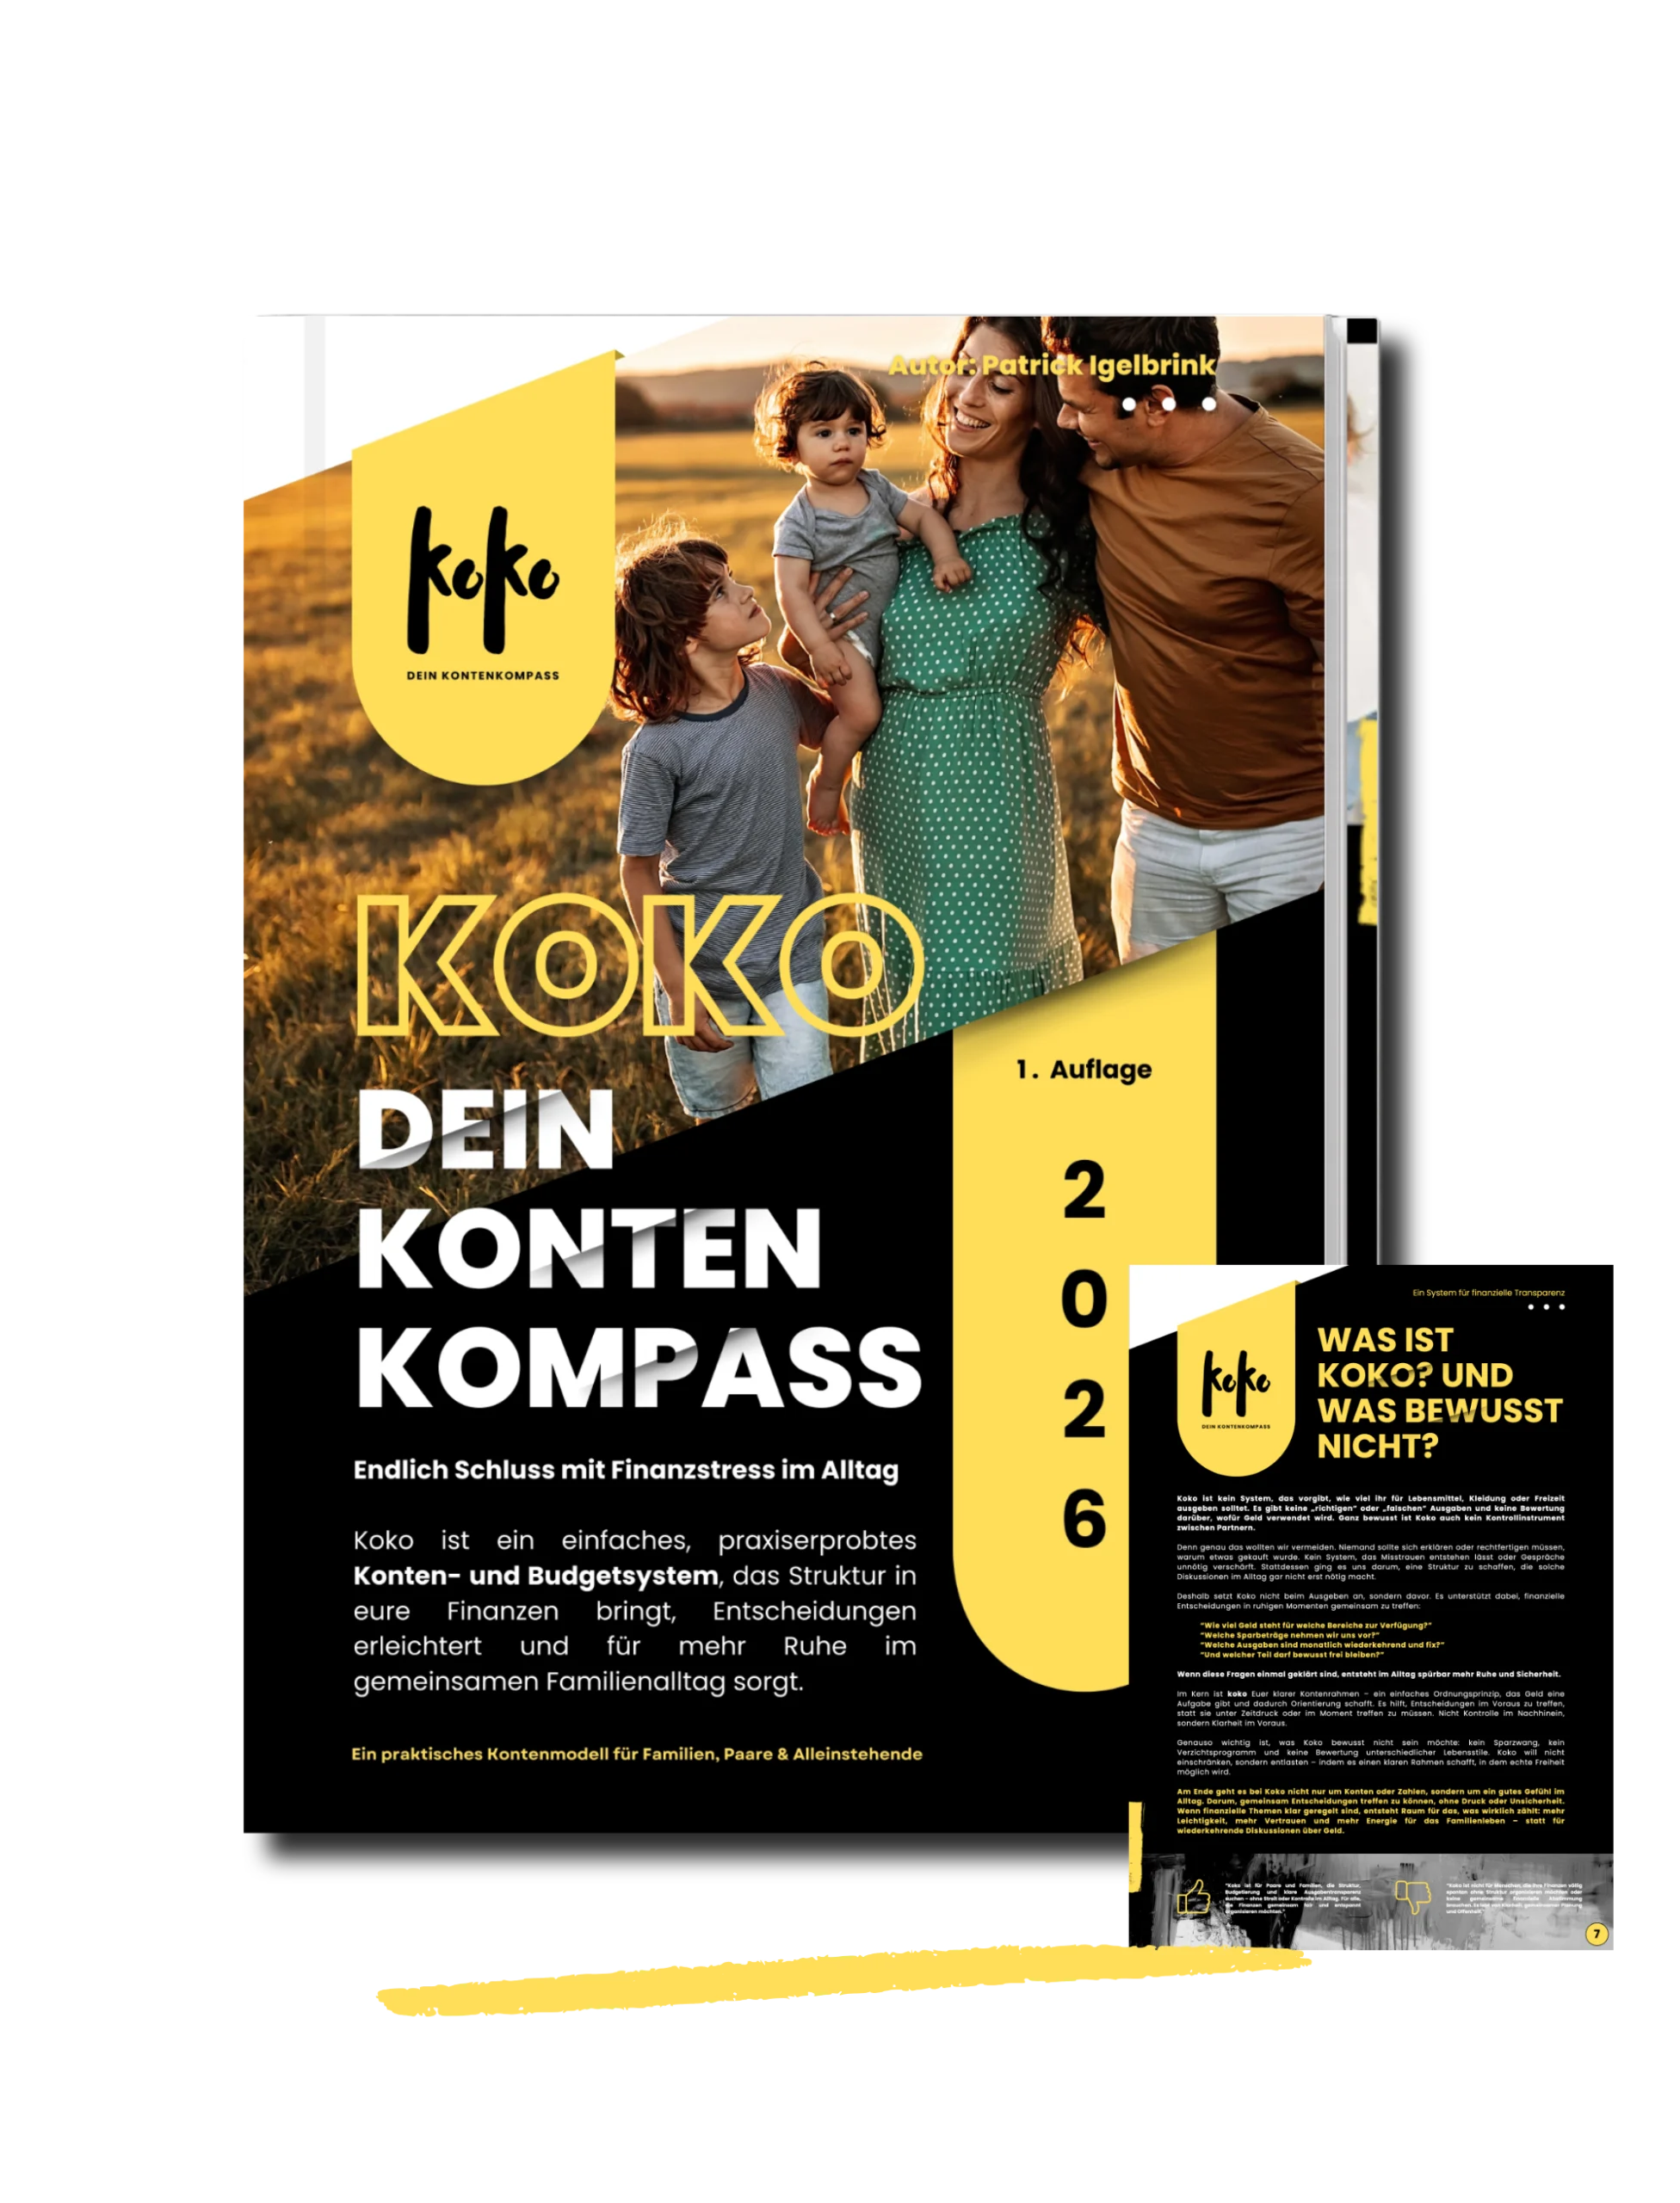
Wie ihr diese Struktur konkret aufsetzt – mit Beträgen, Konten und App – zeigt euch das E-Book Schritt für Schritt.
Zum E-Book →Was sich verändert
Vom Bauchgefühl zur Klarheit.
Koko setzt nicht beim Ausgeben an, sondern davor. Das verändert, wie sich Geld im Alltag anfühlt.
✕
Kontrolle im Nachhinein
→
✓
Klarheit im Voraus
✕
Sparen, was übrig bleibt
→
✓
Sparen als Entscheidung am Monatsanfang
✕
Ein Konto für alles
→
✓
Ein Konto = eine Aufgabe
✕
Diskussionen im Alltag
→
✓
Entscheidungen in ruhigen Momenten
✕
Rechtfertigen jeder Ausgabe
→
✓
Freiraum ohne Nachfragen
Ehrlich gesagt
Was Koko ist – und was bewusst nicht.
Koko ist …
✓ ein klarer Kontenrahmen, der Geld eine Aufgabe gibt
✓ Entscheidungen im Voraus statt unter Zeitdruck
✓ Transparenz – ohne den anderen zu kontrollieren
✓ flexibel: Es passt sich eurem Leben an, nicht umgekehrt
Koko ist nicht …
✕ kein Sparzwang und kein Verzichtsprogramm
✕ keine Bewertung, wofür ihr Geld ausgebt
✕ kein Kontrollinstrument zwischen Partnern
✕ keine Excel-Tabelle mit unzähligen Kategorien
Koko will nicht einschränken, sondern entlasten –
mit einem Rahmen, in dem echte Freiheit möglich wird.
Die Haltung dahinter
Vier Gedanken, die alles verändern.
01
Klarheit im Voraus
Entscheidungen werden einmal in Ruhe getroffen – nicht im Supermarkt oder am Monatsende.
02
Sparen ist kein Restbetrag
Was ihr sparen wollt, ist von Anfang an eingeplant – und damit endlich geschützt.
03
Freiheit durch Rahmen
Weil der Rahmen steht, darf innerhalb davon jeder frei entscheiden.
04
Umschichten statt Überziehen
Jede Ausgabe bleibt möglich – aber bewusst, mit Blick darauf, woher das Geld kommt.
Für wen
Für alle, die Geld gemeinsam leichter machen wollen.
1
Alleinstehende
… die mehr Übersicht möchten, ohne jeden Monat neu anzufangen.
2
Paare
… die gemeinsame Finanzen entspannt regeln wollen – ohne Diskussionen.
3
Familien
… die Planbarkeit schätzen, gerade wenn viele kleine Ausgaben zusammenkommen.
✓ Die Höhe des Einkommens spielt keine Rolle. Koko funktioniert mit kleinen und großen Budgets – weil es auf klare Strukturen setzt, nicht auf Perfektion.
Weniger Stress. Mehr Klarheit. Ein System: Koko.
Das Prinzip kennt ihr jetzt. Die Umsetzung steht im E-Book.
✓ Die Haushaltskalkulation als Fundament
✓ Die komplette Koko-Kontenstruktur
✓ Die passende Banking-App & Einrichtung
✓ Schritt-für-Schritt-Einführung
✓ Typische Fehler aus der Praxis